

Kemudahan membeli sesuatu dengan pembayaran tertunda sering memberikan kesan bahwa seseorang memiliki lebih banyak kemampuan belanja. Barang dapat diperoleh sekarang, sementara pembayarannya dibagi untuk beberapa periode berikutnya. Sekilas, sistem tersebut terasa membantu, terutama ketika ada kebutuhan yang tidak dapat ditunda. Namun, jika digunakan tanpa perhitungan, kemudahan kredit justru dapat membentuk siklus utang yang semakin sulit dihentikan.
Utang konsumtif biasanya muncul ketika pinjaman digunakan untuk memenuhi keinginan atau membeli barang yang manfaatnya tidak sebanding dengan kewajiban pembayaran. Masalahnya bukan selalu pada satu transaksi besar. Beberapa pembelian kecil dengan cicilan terpisah dapat menumpuk dan mengambil bagian penting dari pendapatan bulanan.
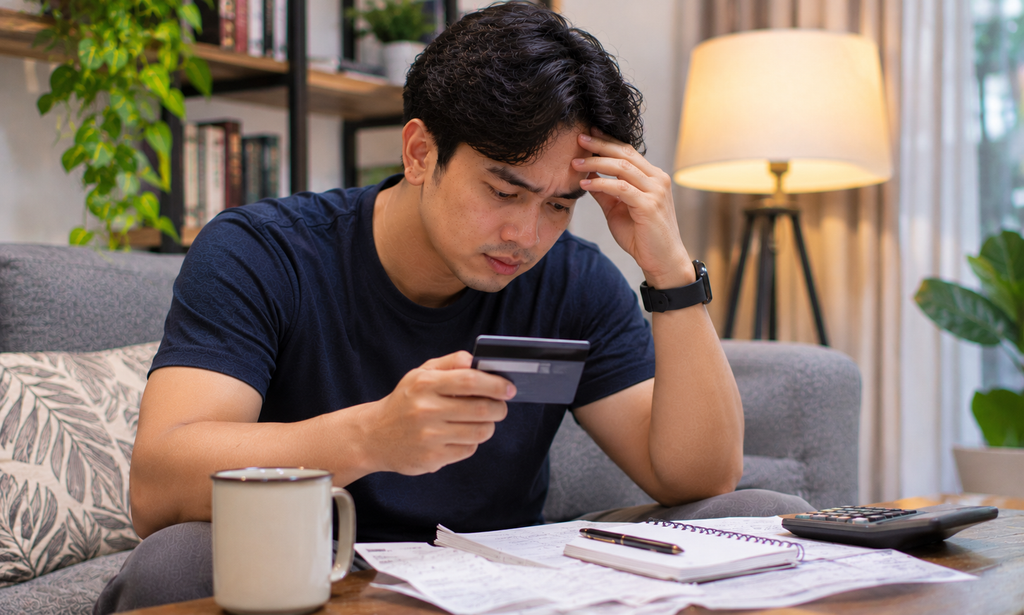
Ketika Pendapatan Masa Depan Sudah Terpakai
Setiap cicilan merupakan bagian dari penghasilan yang sebenarnya sudah memiliki tujuan sebelum uang diterima. Semakin banyak kewajiban pembayaran, semakin sedikit ruang yang tersedia untuk kebutuhan lain.
Sebagai contoh, seseorang memiliki penghasilan tetap, tetapi sebagian besar sudah dialokasikan untuk cicilan perangkat elektronik, pembelian pakaian, dan berbagai layanan pembayaran tertunda. Ketika muncul biaya kesehatan atau kebutuhan keluarga, ia tidak lagi memiliki cukup dana bebas. Dalam keadaan tersebut, pinjaman baru mungkin terlihat sebagai jalan keluar, padahal justru dapat memperpanjang masalah.
Kondisi ini menunjukkan pentingnya memperhitungkan seluruh kewajiban, bukan hanya melihat apakah satu cicilan terlihat terjangkau.
Mengenali Pola yang Membentuk Siklus Utang
Siklus utang sering berkembang melalui kebiasaan yang awalnya dianggap sepele. Beberapa pola berikut patut diperhatikan:
- Membeli sebelum menghitung kemampuan: keputusan dilakukan berdasarkan keinginan, bukan sisa pendapatan setelah kebutuhan utama.
- Menggunakan cicilan untuk barang yang cepat kehilangan nilai: pembayaran terus berjalan meskipun barang sudah jarang digunakan.
- Menutup pembayaran dengan pinjaman baru: kewajiban lama diselesaikan menggunakan dana pinjaman lain.
- Mengabaikan biaya tambahan: bunga, biaya layanan, dan denda membuat total pembayaran lebih besar daripada perkiraan awal.
- Tidak memiliki dana cadangan: setiap kebutuhan mendadak akhirnya harus dibiayai melalui utang.
Mengenali pola tersebut dapat membantu seseorang menghentikan kebiasaan yang berpotensi memperburuk kondisi keuangan.
Mengembalikan Kendali atas Pendapatan
Langkah pertama untuk memperbaiki kondisi adalah mengetahui jumlah kewajiban secara keseluruhan. Catat saldo utang, pembayaran minimum, tanggal jatuh tempo, serta biaya tambahan yang berlaku. Setelah itu, pisahkan kebutuhan pokok dari pengeluaran yang masih dapat ditunda.
Beberapa perubahan sederhana dapat membantu:
- Hentikan sementara pembelian baru dengan sistem cicilan.
- Prioritaskan pembayaran kewajiban sesuai jadwal.
- Kurangi layanan berlangganan dan belanja yang tidak mendesak.
- Sisihkan dana darurat meskipun jumlahnya masih kecil.
- Hubungi pemberi pinjaman melalui saluran resmi jika mengalami kesulitan membayar.
Hindari mengambil pinjaman baru tanpa memahami total biaya dan kemampuan pelunasannya. Jika kewajiban sudah sulit ditangani, mencari bantuan dari konsultan keuangan atau lembaga bantuan konsumen yang tepercaya dapat menjadi pilihan.
Transaksi Digital Juga Memiliki Risiko Finansial
Selain utang konsumtif, keputusan menggunakan layanan digital secara sembarangan dapat menambah tekanan ekonomi. Banyak situs menawarkan transaksi praktis, tetapi tidak semuanya memiliki identitas pengelola dan ketentuan yang jelas.
Dalam pencarian hiburan permainan online, pengguna mungkin menemukan nama seperti 88BIG. Namun, keberadaan nama tersebut di internet tidak membuktikan keamanan, legalitas, ataupun kredibilitas pihak yang mengelolanya. Informasi harus diperiksa secara mandiri sebelum seseorang memberikan data pribadi atau melakukan pembayaran.
Waspadai situs yang menawarkan keuntungan atau kemenangan pasti, meminta transfer tambahan untuk mencairkan dana, atau tidak menjelaskan aturan transaksi secara terbuka. Periksa identitas pengelola, alamat situs, biaya, dan legalitas berdasarkan peraturan setempat. Jangan pernah membagikan PIN, kata sandi, maupun kode OTP kepada pihak lain.
Aktivitas permainan yang melibatkan taruhan memiliki risiko kehilangan uang dan tidak menjamin kemenangan. Aktivitas tersebut bukan sumber pendapatan ataupun investasi. Jangan menggunakan uang sewa, biaya pendidikan, kebutuhan keluarga, dana darurat, atau pinjaman untuk membiayainya. Jika aktivitas hiburan mulai membuat seseorang berutang atau mengejar kerugian, mengambil jarak adalah keputusan yang lebih aman.
Membangun Kebiasaan Belanja yang Lebih Sehat
Tidak semua penggunaan kredit harus dihindari. Dalam keadaan tertentu, pembiayaan dapat membantu memenuhi kebutuhan penting selama biaya dan kemampuan pembayaran sudah dipahami. Namun, keputusan tersebut sebaiknya didasarkan pada kebutuhan nyata, bukan tekanan promosi atau keinginan mengikuti gaya hidup orang lain.
Sebelum melakukan pembelian, berikan waktu untuk membandingkan harga dan mempertimbangkan apakah barang tersebut benar-benar diperlukan. Jika pembelian dapat ditunda hingga uang terkumpul, pilihan tersebut mungkin lebih ringan daripada menambah kewajiban bulanan.
Pendapatan Esok Hari Perlu Tetap Memiliki Kebebasan
Kemandirian finansial tidak hanya ditentukan oleh besarnya penghasilan, tetapi juga oleh seberapa banyak pendapatan yang masih dapat digunakan sesuai kebutuhan pribadi. Ketika terlalu banyak uang terikat pada cicilan, pilihan hidup menjadi semakin terbatas.
Dengan memahami risiko utang konsumtif, memeriksa transaksi digital, dan membangun kebiasaan belanja yang terukur, seseorang dapat perlahan keluar dari tekanan pembayaran. Tujuan akhirnya bukan sekadar melunasi kewajiban, melainkan memastikan pendapatan berikutnya kembali menjadi sumber pilihan, bukan hanya alat untuk membayar keputusan masa lalu.
